Jenseits Chinas: Die neue Grenze der Diversifizierung von Kunststofflieferanten
Lieferketten sind durch Chinas Kunststoffdominanz einem Risiko ausgesetzt. Erfahren Sie, wie aufstrebende Hubs und Diversifizierung die langfristige Widerstandsfähigkeit sichern.
Wichtigste Erkenntnisse
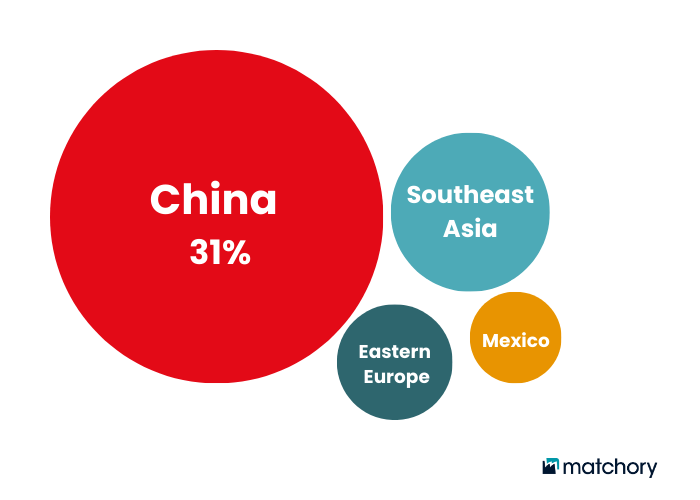
China dominiert Kunststoffe mit einem Marktanteil von ~ 30%, aber eine übermäßige Abhängigkeit birgt Risiken in der Lieferkette.
Zölle, Spannungen und Störungen machen die geografische Konzentration zunehmend fragiler.
Neue Hubs entstehen in Südostasien, Osteuropa und Nordamerika mit einzigartigen Stärken.
Die Diversifizierung der Lieferanten erhöht die Widerstandsfähigkeit und gleichzeitig Kosten-, Innovations- und Nachhaltigkeitsvorteile nutzen.
KI-gestützte Tools zur Lieferantensuche sorgen Sie für eine schnellere, intelligentere und datengestützte Diversifizierung.
Der globale Markt für Kunststoffverbindungen erreichte 72,6 Milliarden US-Dollar im Jahr 2024 und wird sich bis 2035 voraussichtlich auf 182,0 Milliarden fast verdreifachen. Im Mittelpunkt dieses Wachstums steht China, das rund 30% der weltweiten Kunststoffkomponenten und ist zum Rückgrat der globalen Kunststoffproduktion geworden. Allein der Spritzgussmarkt erreichte bis 2022 42 Milliarden Dollar. Seit 2018 wuchs er jährlich um 5,3% und übertraf damit den weltweiten Durchschnitt von 4,1%. Diese Zahlen unterstreichen sowohl Chinas Widerstandsfähigkeit als auch seine Dominanz in der Kunststoffherstellung.
Eine solche Dominanz hat ihren Preis, da eine konzentrierte Produktion erhebliche Schwachstellen für die Beschaffung und die Stabilität der Lieferkette mit sich bringt. Durch die starke Abhängigkeit von einer Region sind Unternehmen Zöllen, geopolitischen Spannungen, Störungen im Schiffsverkehr und verschärften Nachhaltigkeitsvorschriften ausgesetzt. In Sektoren wie der Automobilindustrie, in der mehr als ein Drittel der weltweiten Kunststoffmengen verbraucht wird, steht besonders viel auf dem Spiel.
Zwar wird China voraussichtlich der am schnellsten wachsende nationale Markt bleiben, doch die Diversifizierung der Lieferanten hat sich von einer „netten Sache“ zu einer strategischen Notwendigkeit entwickelt. Um die Lieferketten zukunftssicher zu machen, müssen Einkaufsführer über China hinaus schauen und alternative Knotenpunkte für die Herstellung von Verbindungen erkunden, deren Vorteile nutzen und darüber nachdenken, wie moderne Tools zur Lieferantenfindung wie Matchory kann diesen Prozess schneller und datengesteuerter machen.
Lassen Sie uns neue Produktionszentren, ihre Vorteile und Möglichkeiten zur Umsetzung ausgewogener Beschaffungsstrategien untersuchen, die Risiken mindern und gleichzeitig Wettbewerbsvorteile wahren.
Chinas Dominanz bei der Kunststoffcompoundierung
China wurde nicht über Nacht zu einem führenden Unternehmen in der Kunststoffherstellung. Das Land verbrachte Jahrzehnte damit, Fertigungskapazitäten aufzubauen, die es heute zum Lebenselixier der weltweiten Kunststoffproduktion machen.
Wie China zum Weltmarktführer wurde
Die der chinesischen Regierung Investitionen in die Fertigungsinfrastruktur In den 1990er und frühen 2000er Jahren löste das Land den Aufstieg der Kunststoffverbindungen aus. Niedrigere Arbeitskosten in Kombination mit strategischen Wirtschaftszonen und enormen Industriekapazitäten schufen ideale Bedingungen für schnelles Wachstum. Das Land erlangte hohe Kostenvorteile gegenüber europäischen und nordamerikanischen Produktionszentren, da es die Produktion schnell skalieren konnte.
Chinesische Hersteller bauten ihr Fachwissen aus und weiteten den Inlandsverbrauch aus. Sie begannen mit einfacheren, großvolumigen Verbindungen und stellten im Laufe der Zeit anspruchsvolle technische Kunststoffe her, die strengen internationalen Standards entsprechen.
Schlüsselsektoren treiben die Nachfrage nach chinesischen Wirkstoffen an
Baustoffe sind der drittgrößte Sektor, in dem Kunststoffverbundwerkstoffe den Platz traditioneller Materialien eingenommen haben. Chinesische Kunststoffe treiben auch die Verpackungsindustrie an, die mit dem weltweiten E-Commerce-Boom wächst.
Die Rolle integrierter Lieferketten und Infrastrukturen
Chinas größter Wettbewerbsvorteil resultiert aus seinen vertikal integrierten Lieferketten: Rohstoffproduzenten, Compoundierer, Spritzgießer und Hersteller von Fertigprodukten arbeiten eng zusammen. Diese Nähe senkt die Transportkosten und die Lieferzeiten.
Die modernen Häfen, das ausgedehnte Schienennetz und die effizienten Autobahnen des Landes erleichtern den nationalen und internationalen Versand. Diese zuverlässige Infrastruktur hilft westlichen Herstellern dabei, Just-in-Time-Lieferpläne einzuhalten.
Produktionscluster in China haben zu starken Netzwerkeffekten geführt. Die Konzentration von Fachwissen, Ausrüstung und Talenten führt zu Verbesserungen auf dem neuesten Stand der Technik und optimiert den Betrieb. Dieses Ökosystem zog mehr Investitionen an und stärkte Chinas Marktposition.
Die versteckten Risiken eines übermäßigen Vertrauens
Chinas Status als Produktionsstandort verbirgt mehrere Sicherheitslücken, die Ihr Unternehmen erschüttern könnten Stabilität der Lieferkette. Intelligente Unternehmen müssen diesen versteckten Risiken Aufmerksamkeit schenken, da sich die globalen Bedingungen ständig ändern.
Volatilität der Zölle und Handelspolitik
Eine unvorhersehbare internationale Handelspolitik birgt große finanzielle Risiken. Aktuelle Tarife haben chinesische Kunststofffabriken dem Risiko ausgesetzt, geschlossen zu werden, weil sie die Zölle auf US-Ethan (einen wichtigen petrochemischen Rohstoff) nicht abwickeln können. Diese zusätzlichen Kosten fließen durch die gesamte Lieferkette und drücken die Gewinnmargen, wenn die Hersteller die Ausgaben nicht schnell an die Kunden weitergeben können.
Der Verband der Kunststoffindustrie warnt davor, dass breite Zölle „die Lieferketten stören, die Produktionskosten erhöhen und die globale Wettbewerbsfähigkeit untergraben werden“. Zölle auf importierte Kunststoffe und Maschinen können plötzlich die Kosten der verkauften Waren in die Höhe treiben und Investitionspläne zum Scheitern bringen.
Geopolitische Spannungen und Bedenken hinsichtlich geistigem Eigentum
Der Schutz geistigen Eigentums bleibt die größte Herausforderung für multinationale Unternehmen, die in China Geschäfte tätigen. Daten der US-Regierung zeigen, dass China verantwortlich ist für fast 80% aller IP-Diebstähle von Unternehmen mit Hauptsitz in den USA, was zu Geschäftsverlusten in Höhe von 286,26 Milliarden Euro führte. Europäische Hersteller haben aufgrund des Diebstahls geistigen Eigentums in China 20% ihrer potenziellen Gewinne verloren.
Versandstörungen und Kosteninstabilität
Probleme in der Lieferkette bereiten Kunststoffverbundern Kopfschmerzen. Die letzten Jahre brachten beispiellose Herausforderungen mit sich wie Rohstoffknappheit, ein Mangel an Schiffscontainern und verstopfte Häfen, was die Lieferzeiten verlängerte.
Die Rohstoffpreise schwanken ständig, was sich negativ auf die Produktionskosten auswirkt und die Lieferketten unterbricht und gleichzeitig die Gewinne der Kunststoffverbundhersteller schmälert. In Häfen festsitzende Schiffe und Containerknappheit erschweren den Import von Harz und Produktionsanlagen.
Umweltvorschriften und Nachhaltigkeitsdruck
Die staatlichen Vorschriften ändern sich schneller, da die Länder Gesetze zur Bekämpfung von Plastikmüll verabschieden. Das Kreislaufwirtschaftspaket der Europäischen Union erfordert bis 2025 ausschließlich Kunststoffverpackungen muss wiederverwendbar oder recycelbar sein. Die Verschmutzung durch Mikro- (Nano-) Kunststoffe hat weltweit zu systemischen ökologischen Problemen geführt, einschließlich der Treibhausgasemissionen, die den Klimawandel anheizen. Unternehmen müssen sich nun an neue Compliance-Standards anpassen und müssen möglicherweise stark in umweltfreundliche Technologien und Prozesse investieren.
Neue Hubs gestalten die globale Lieferkette neu
Aufgrund der durch Chinas Marktdominanz verursachten Schwachstellen in der Lieferkette haben mehrere Regionen dazu veranlasst, sich schneller zu praktikablen Alternativen für Kunststoffzusammensetzungen zu entwickeln.
1. Südostasien: Vietnam, Thailand und Malaysia
Thailand dominiert den Markt für Kunststoffverbindungen in Südostasien und kontrolliert über 25,52% des regionalen Umsatzes. Die vietnamesische Kunststoffindustrie hat mit einer durchschnittlichen jährlichen Wachstumsrate von 17% bemerkenswerte Erfolge erzielt und beliefert mehr als 160 Länder weltweit. Malaysias strategische Position beruht auf seiner expandierenden industriellen Basis und seinen modernen Compoundieranlagen, die sich auf umweltschonende Verfahren konzentrieren.
2. Osteuropa: Polen, Ungarn und Tschechien
Osteuropa weist im Vergleich zu seinem westlichen Pendant ein einzigartiges Marktprofil auf. PVC-Anwendungen machen fast die Hälfte der gesamten Verbundproduktion in Mitteleuropa aus. Die regionale Präsenz wurde durch wichtige technische Compounder wie Silon (Tschechische Republik), Inno-Comp (Ungarn) sowie Rhodia und Zachem (Polen) gestärkt. Die TER Plastics POLYMER GROUP hat seit 2015 Vertriebsorganisationen in dieser dynamischen Region aufgebaut.
3. Nordamerika: Die wachsende Rolle der USA und Mexikos
Mexikos Kunststoffindustrie erreichte 2022 52 Milliarden US-Dollar, und die Vereinigten Staaten lieferten 61% ihrer Importe (22,6 Milliarden USD). Das Abkommen zwischen den Vereinigten Staaten, Mexiko und Kanada hat das Wachstum Mexikos durch Nearshoring-Aktivitäten und Auftragseingänge vorangetrieben.
Komparative Vorteile von Schwellenregionen
Diese Regionen bieten Vorteile, die über die Verringerung des Risikos einer Abhängigkeit von China hinausgehen. Die südostasiatischen Länder zeichnen sich durch wettbewerbsfähige Arbeitskosten aus, während Osteuropa technisches Fachwissen in der Nähe der europäischen Märkte bietet. Auch die nordamerikanischen Regionen haben im Rahmen günstiger Handelsabkommen von integrierten Lieferketten profitiert.
Strategische Vorteile der Lieferantendiversifizierung
Mehrere Lieferanten von Kunststoffmischungen außerhalb Chinas zu haben, bringt klare Vorteile mit sich, die weit über die Reichweite und den Einfluss einer bloßen Risikominderung hinausgehen. Diese Vorteile verschaffen Herstellern, die vorausschauend denken, dauerhafte Wettbewerbsvorteile.
Resilienz und Kontinuität: Mehrere Lieferanten in verschiedenen Regionen reduzieren das Risiko lokaler Störungen, sei es aufgrund von Handelsstreitigkeiten, extremen Wetterbedingungen oder Pandemien.
Hebelwirkung der Kosten: Eine breitere Lieferantenbasis stärkt die Verhandlungsmacht und optimiert die Kosten, während digitale Tools und Echtzeitdaten es Unternehmen ermöglichen, Risiken zu managen, bevor sie eskalieren.
Zugang zu Innovationen: Verschiedene Regionen verfügen über einzigartiges Fachwissen, von fortschrittlichem PVC in Osteuropa bis hin zu biobasierten Materialien in Südostasien.
Nachhaltigkeit und Konformität: Die Zusammenarbeit mit Lieferanten, die sich an den Praktiken der Kreislaufwirtschaft orientieren, stellt sicher, dass sich Unternehmen an die sich ändernden Umweltvorschriften und Kundenerwartungen anpassen können.
Das ist wo Die Suche nach Lieferanten wird entscheidend. Traditionelle Beschaffungsmethoden sind langsam und begrenzt, aber KI-gestützte Plattformen wie Matchory ermöglichen es, globale Lieferantenlandschaften sofort abzubilden, Hidden Champions zu identifizieren und ein wirklich diversifiziertes Lieferantenportfolio aufzubauen, das Resilienz, Kosten und Innovation in Einklang bringt.
Fazit
Die globale Kunststoffverbundindustrie befindet sich an einem Wendepunkt. Da China rund 30% des Marktes hält, birgt die starke Abhängigkeit von einem Land klare Risiken für die Lieferketten. Strategische Diversifizierung ist der Schlüssel, um wettbewerbsfähig zu bleiben.
Aufstrebende Hubs in Südostasien, Osteuropa und Nordamerika bieten starke Alternativen. Die regionale Stärke Thailands, das schnelle Wachstum Vietnams und die Handelsvorteile Mexikos zeigen, dass die Erweiterung Ihres Lieferantenstamms mehr als nur eine Risikominderung bewirkt.
Diversifizierung der Lieferkette wird bald zur Standardpraxis werden. China wird ein wichtiges Produktionszentrum bleiben, aber die Ausweitung der Geschäftstätigkeit auf mehrere Regionen schafft Stabilität und öffnet Türen für Innovationen. Die geografische Konzentration kann einfach nicht mit den Vorteilen mithalten, und Unternehmen, die ihre Angebotsbasis jetzt erweitern, werden auf unserem unberechenbaren Weltmarkt langfristig erfolgreich sein. Diese Strategie gewährleistet sowohl Geschäftskontinuität als auch einen Wettbewerbsvorteil für die kommenden Jahre.